دسترسی سریع
+5
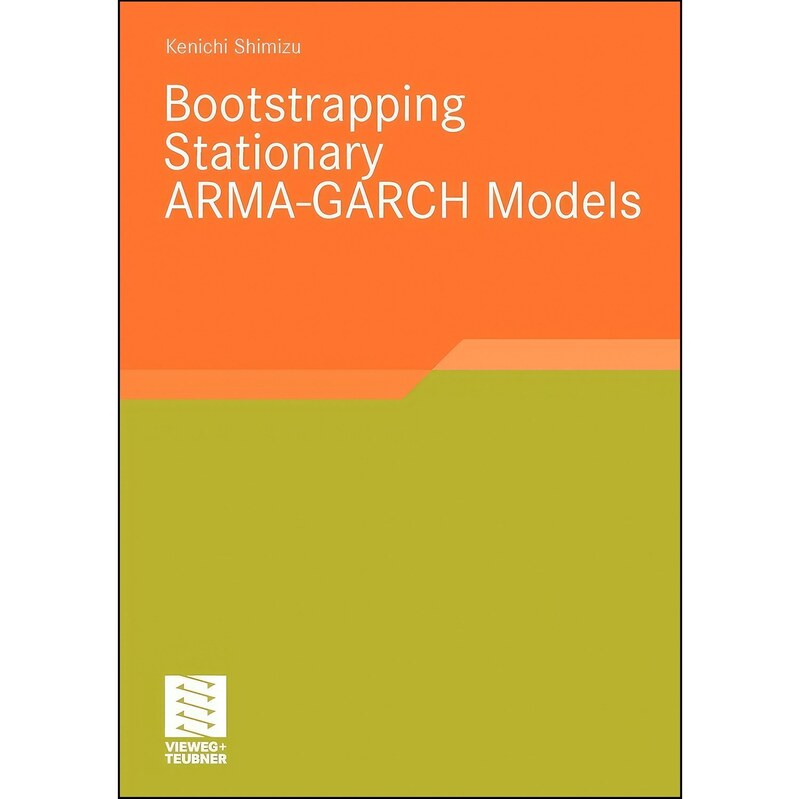
کتاب زبان اصلی Bootstrapping Stationary ARMAGARCH Models اثر Kenichi Shimizu
لینک کوتاه :
https://chanda.ir/product/1687488
لیست تغییرات قیمت
بیشترین قیمت
792,500 تومان
کمترین قیمت
792,500 تومان
فروشنده ها 0
توضیحات
ویدئو ها 0
گالری تصاویر 8
پرسش و پاسخ 0
فروشندهها
ترتیب براساس :
- جدید ترین
- محبوب ترین
- ارزان ترین
- گران ترین
خرید آنلاین
خرید حضوری


مشخصات محصول